住宅ローンは「金利」だけで選ばない
2026/10/14
マイホーム購入で後悔しないための資金計画術
マイホーム購入は、多くの方にとって人生最大の買い物です。
しかし、物件選びには時間をかける一方で、住宅ローンは「金利が低いから」という理由だけで決めてしまうケースも少なくありません。
実際には、住宅ローン選びが将来の家計や生活のゆとりを大きく左右します。
今回は、住宅購入を検討中の方が知っておきたい住宅ローンの基本と、失敗しないための考え方をご紹介します。
目次
「借りられる金額」と「返せる金額」は違う
住宅ローン審査では、年収や勤続年数などをもとに借入可能額が算出されます。
しかし、金融機関が貸してくれる金額が、そのまま無理なく返済できる金額とは限りません。
例えば、
- 子どもの教育費
- 車の買い替え
- 家の修繕費
- 老後資金
- 趣味や旅行費用
など、人生には住宅ローン以外にも多くの支出があります。
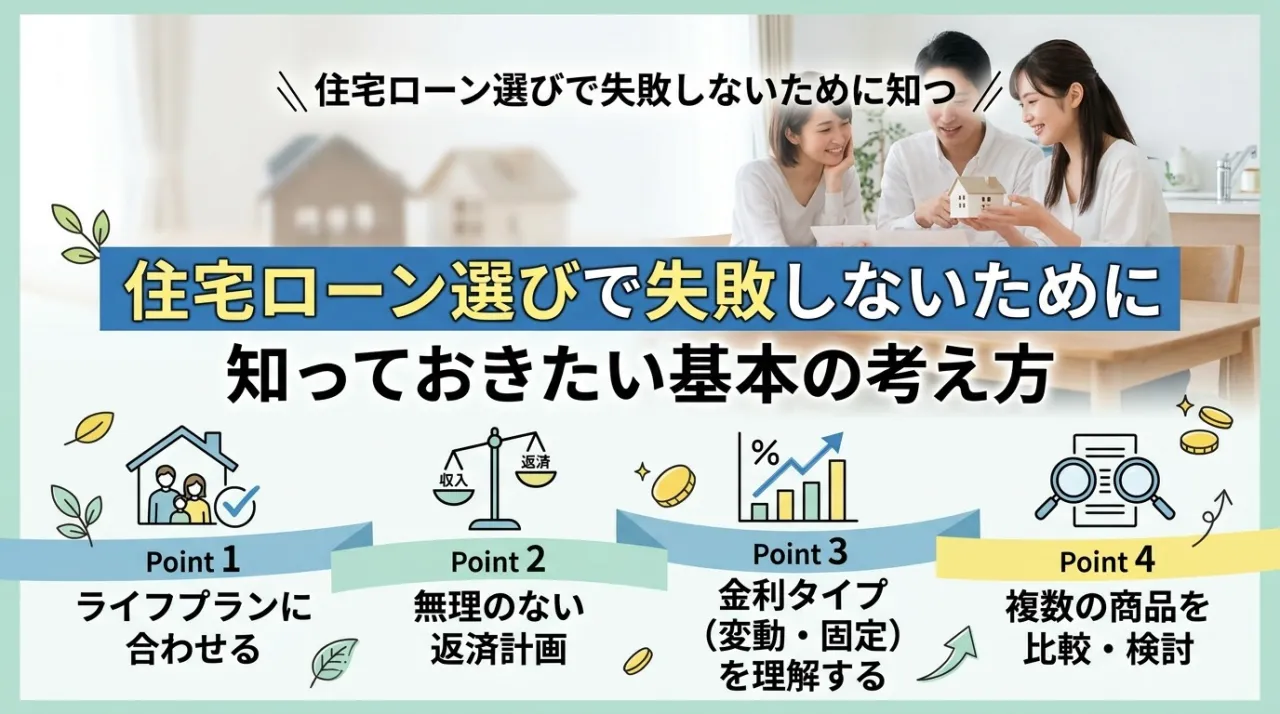
住宅購入後もゆとりある生活を送るためには、「いくら借りられるか」ではなく「いくらなら安心して返済できるか」を基準に考えることが重要です。
住宅ローンの返済比率を意識しよう
一般的に住宅ローンの年間返済額は、年収の20〜25%程度に収めると比較的安心とされています。
例えば年収500万円の場合、
- 年間返済額:100〜125万円程度
- 月額返済額:約8万〜10万円程度
がひとつの目安になります。
銀行によってはさらに高い割合でも借入可能ですが、将来の生活費や教育費を考えると慎重な判断が必要です。
低金利だから安心とは限らない
近年は低金利の影響で、変動金利を選択する方も多くなっています。
確かに毎月の返済額を抑えやすいメリットがありますが、今後の金利動向によっては返済額が増加する可能性もあります。
反対に固定金利は返済額が変わらないため、長期的な家計管理がしやすいというメリットがあります。
変動金利が向いている人
- 繰上返済を積極的に行う予定がある
- 住宅ローン残高を早めに減らしたい
- 金利上昇時にも家計に余裕がある
固定金利が向いている人
- 毎月の返済額を一定にしたい
- 将来の支出計画を立てやすくしたい
- 金利変動リスクを避けたい
重要なのは、どちらが得かではなく、自分のライフプランに合っているかです。
見落としがちな「住宅購入後の費用」
住宅購入後にはローン返済以外にもさまざまな費用がかかります。
戸建の場合
- 固定資産税
- 火災保険
- 地震保険
- 外壁塗装
- 給湯器や設備交換
マンションの場合
- 管理費
- 修繕積立金
- 駐車場代
住宅ローンだけで予算を考えてしまうと、「思ったよりお金が残らない」という状況になりかねません。
購入前から将来の維持費まで含めて計画を立てることが大切です。
住宅ローン事前審査は早めがおすすめ
物件探しと並行して事前審査を受けておくと、
- 購入可能な予算が明確になる
- 希望条件が整理できる
- 気に入った物件にすぐ申し込みできる
といったメリットがあります。
最近はインターネットから手続きできる金融機関も増えており、比較的スムーズに審査を進められます。
令和の住宅ローン選びで大切なこと
住宅ローンは単なる借金ではなく、これからの生活設計そのものです。
低金利だから、高額な借入が可能だからという理由だけで判断すると、将来的に家計を圧迫することもあります。
これからの時代は、
- 家族構成の変化
- 教育費の増加
- 物価上昇
- 金利変動
まで見据えた資金計画が欠かせません。
まとめ
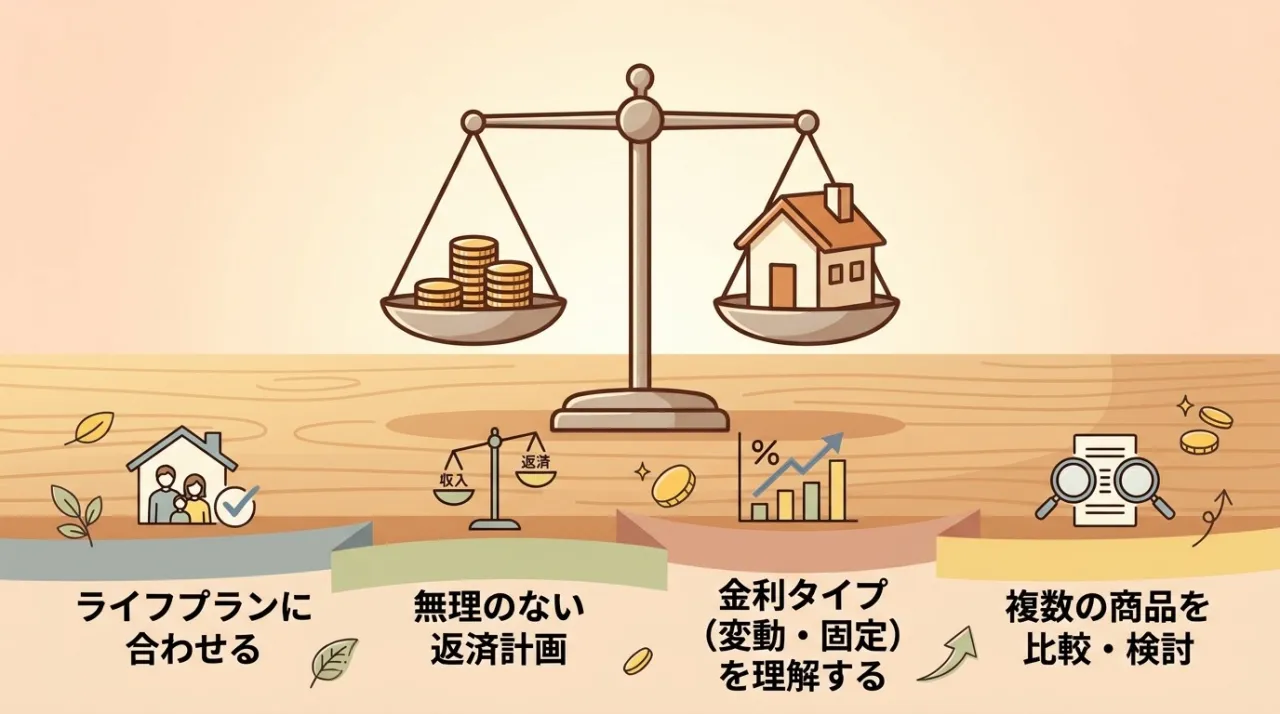
住宅ローン選びで最も大切なのは、「家を買うこと」ではなく「購入後も安心して暮らし続けること」です。
物件価格や金利だけに目を向けるのではなく、将来のライフプランや家計全体のバランスを考えながらローンを選びましょう。
無理のない返済計画を立てることが、理想のマイホーム生活への第一歩になります。
----------------------------------------------------------------------
不動産ショップ サクシード
住所 :
愛知県西春日井郡豊山町大字豊場字下戸117
電話番号 :
0568-90-0800
戸建ての売買・管理を豊山町にて支援
マンションの売買・管理を豊山町で応援
土地の活用方法を豊山町にて提示
適切な査定を豊山町にて提供
----------------------------------------------------------------------