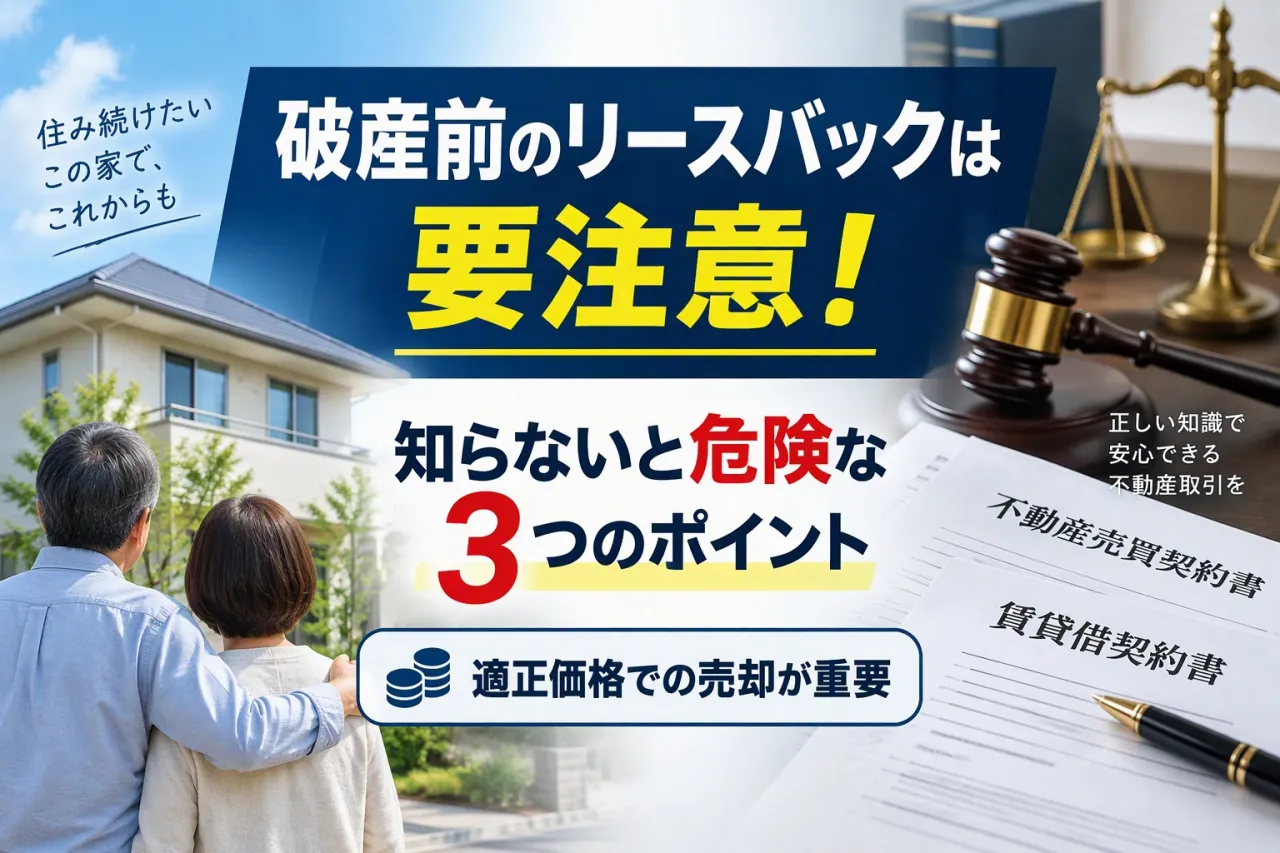
破産前のリースバックは要注意!不動産会社が知っておくべき重要ポイントを解説
2026/11/11
近年、「自宅に住み続けたい」という希望からリースバックを利用する方が増えています。特に住宅ローンの返済が難しくなった方や、破産を検討している方からの相談も増加しています。
しかし、破産手続きが関係するリースバックには、通常の不動産売買とは異なる注意点があります。今回は、破産前後のリースバックで気を付けるべきポイントについて解説します。
目次
リースバックとは?
リースバックとは、自宅などの不動産を売却した後、その買主と賃貸借契約を締結し、引き続き同じ家に住み続ける仕組みです。
例えば、
- 自宅を売却してまとまった資金を確保する
- 売却後も引っ越しせずに住み続ける
- 住宅ローンの負担を軽減する
といった目的で利用されることがあります。
リースバックのメリットと注意点
リースバックは住み慣れた家に住み続けられるメリットがありますが、売却後は所有者ではなく「賃借人」になります。
そのため、
① 自由にリフォームできない
建物の所有権は買主へ移るため、増改築や大規模な改装を行う際には貸主の承諾が必要になります。
② 家賃負担が発生する
売却代金を受け取れる一方、毎月の賃料支払いが継続します。契約内容によっては家賃改定のリスクもあります。
③ 契約形態によっては退去が必要
定期建物賃貸借契約の場合、契約期間満了後に再契約が成立しなければ退去しなければならない可能性があります。
破産前のリースバックで最も注意すべきこと
破産を予定している方がリースバックを行うこと自体は直ちに違法ではありません。
しかし、不動産を適正価格で売却することが極めて重要です。
住宅ローン残高と諸費用だけを考慮し、市場価格より大幅に安く売却した場合、破産管財人から「財産の不当な流出」と判断される可能性があります。
その結果、
- 売買契約が否認される
- 売却そのものが問題視される
- 損害賠償問題に発展する可能性がある
といったリスクも考えられます。
不動産会社が行うべき対応
破産案件に関係するリースバック相談を受けた場合は、
適正な査定を実施する
複数の査定根拠を残し、市場価格に基づいた価格設定を行うことが重要です。
弁護士と連携する
申立代理人や破産管財人だけでなく、自社顧問弁護士にも相談しながら進めることでリスクを軽減できます。
賃貸借契約の内容を十分説明する
売主が「売った後も自分の家」という誤解をしないよう、賃借人としての立場や将来的な退去リスクについて丁寧に説明する必要があります。
破産開始後のリースバックはどうなる?
破産手続開始後は、破産管財人が裁判所の許可を得ながら不動産売却を進めます。
この場合、破産者の居住継続よりも債権者への配当を最大化することが優先されるため、リースバックが必ず認められるわけではありません。
不動産会社としては、破産管財人の方針に従いながら買主を探すことが求められます。
まとめ
リースバックは資金確保と居住継続を両立できる有効な手段ですが、破産が関係する案件では特に慎重な対応が必要です。
- 適正価格での売却が必須
- 住宅ローン残債だけを基準に価格設定しない
- 売主へ賃借人としての立場を十分説明する
- 弁護士や専門家と連携して進める
不動産会社には、単なる売買仲介だけでなく、法的リスクも踏まえた適切なアドバイスが求められます。破産が絡むリースバック案件では、専門家と協力しながら慎重に進めることが重要です。
----------------------------------------------------------------------
不動産ショップ サクシード
住所 :
愛知県西春日井郡豊山町大字豊場字下戸117
電話番号 :
0568-90-0800
戸建ての売買・管理を豊山町にて支援
マンションの売買・管理を豊山町で応援
適切な査定を豊山町にて提供
----------------------------------------------------------------------